
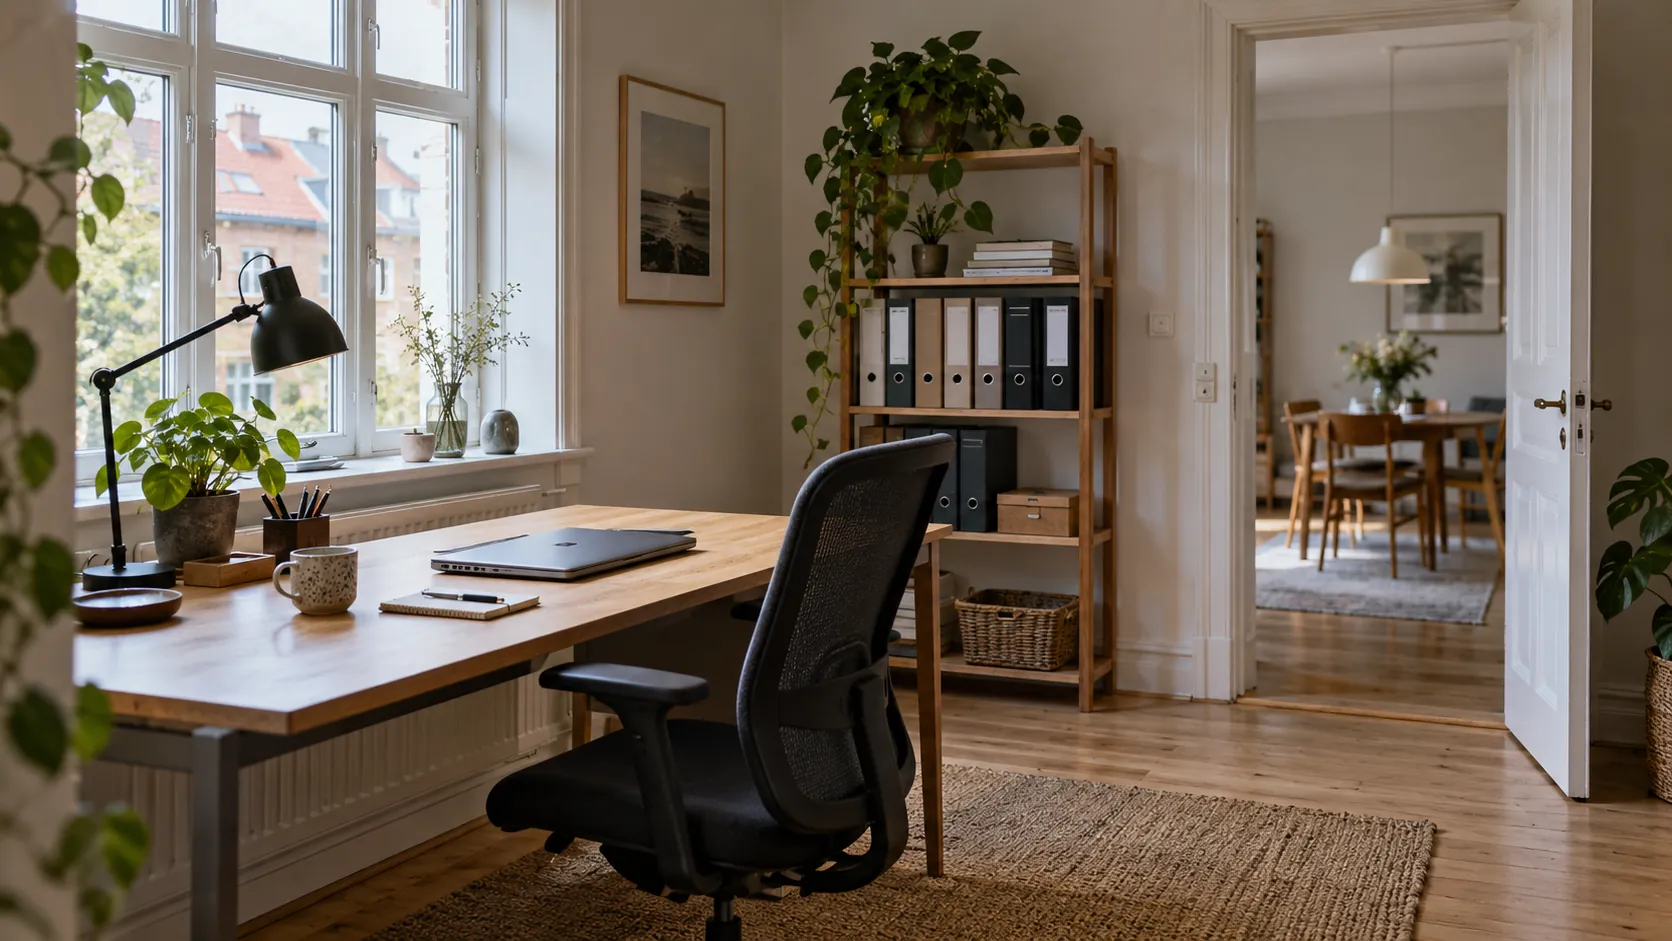
Fradrag for hjemmekontor afhænger af, hvad udgiften dækker, og hvordan du faktisk bruger rummet eller inventaret. At du arbejder hjemme, giver ikke i sig selv ret til fradrag for et rum i din bolig. Det kræver en konkret vurdering af rummets karakter og erhvervsmæssige anvendelse.
Vi skelner mellem udgifter til selve arbejdsrummet og køb af kontorinventar, fordi de vurderes efter forskellige regler. Et afslag på fradrag for rummet udelukker derfor ikke fradrag for inventar, som du bruger erhvervsmæssigt. Private udgifter kan derimod ikke trækkes fra i virksomheden, heller ikke når du betaler dem fra virksomhedens konto.
Hvornår regnes et rum i boligen som et arbejdsrum?
Almindelige boligrum giver som hovedregel ikke fradrag. Det er normalt heller ikke nok, at du undlader at bruge dem privat. Efter reglerne om arbejdsværelse i hjemmet har rummets mulighed for privat anvendelse stor betydning. Vi ser derfor på mere end, om du har reserveret et værelse til virksomheden.
Når vi vurderer fradrag for arbejdsrum i egen bolig, indgår blandt andet:
-
Rummets indretning og mulighederne for at bruge det privat.
-
Adgangsforholdene og rummets placering i forhold til boligens øvrige rum.
-
Arbejdets art og omfanget af det arbejde, der udføres i rummet.
-
Om rummet bruges som hovedarbejdssted inden for normal arbejdstid.
Forholdene skal vurderes samlet. En særskilt indgang kan indgå i vurderingen, men sikrer ikke i sig selv fradrag. Det gør fuldtidsarbejde fra boligen heller ikke. Vi betragter derfor ikke ét enkelt forhold som tilstrækkeligt til at afgøre, om rummet skattemæssigt er et arbejdsrum eller et almindeligt boligrum.
Et gæsteværelse med skrivebord kan stadig fungere som gæsteværelse. Et værelse med almindelige kontormøbler kan normalt også bruges privat. Skrivebord, kontorstol og reoler viser dermed ikke i sig selv, at rummet har en erhvervsmæssig karakter, der giver ret til at trække udgifterne fra.
Der findes snævre undtagelser i praksis. En selvstændig med musikvirksomhed fik fradrag for et arbejdsværelse, hvor virksomheden var den eneste indtægtskilde og blev drevet fra boligen. Arbejdets art og omfang gjorde rummet til et særskilt arbejdsværelse uden for boligens almindelige opholdsrum. For os viser eksemplet, at rummets faktiske funktion har betydning. Afgørelsen giver dog ikke andre selvstændige sikkerhed for samme resultat.
Din brug af kontorinventaret afgør fradraget
Kontorinventar giver mulighed for helt eller delvist fradrag, når du dokumenterer eller sandsynliggør brugen i virksomheden. Det følger af Skattestyrelsens regler om virksomhedens udgifter. Vi tager derfor udgangspunkt i, hvad du faktisk bruger inventaret til.
Et skrivebord kan eksempelvis bruges både til virksomhedens arbejde og til private formål. Her har fordelingen mellem de to former for brug betydning, ikke alene hvor skrivebordet står i boligen. Ved blandet privat og erhvervsmæssig brug giver 50 % erhvervsbrug fradrag for 50 % af den fradragsberettigede udgift. Fordelingen skal afspejle den faktiske anvendelse.
Retten til fradrag og tidspunktet for fradraget er to forskellige spørgsmål. Selv om et køb er erhvervsmæssigt, kan du ikke nødvendigvis trække hele den fradragsberettigede udgift fra i købsåret. Udgiften skal enten straksfratrækkes eller afskrives over tid efter de regler, der gælder for aktivet.
Småaktiver i 2026 og reglerne for afskrivning
I 2026 er der to beløbsgrænser for straksfradrag for småaktiver. Bruger du inventaret udelukkende i virksomheden, er grænsen 36.000 kr. Bruger du det både privat og erhvervsmæssigt, er grænsen 16.900 kr.
Forskellene fremgår af vejledningen om erhvervsmæssige driftsmidler og reglerne om blandede driftsmidler:
| Forhold | Udelukkende erhvervsmæssige driftsmidler | Blandede driftsmidler |
|---|---|---|
| Småaktivgrænse i 2026 | Højst 36.000 kr. kan straksfratrækkes i købsåret. | Ved en samlet anskaffelsessum på højst 16.900 kr. kan erhvervsandelen straksfratrækkes i købsåret. |
| Anskaffelsessum til sammenligning med grænsen | Hele anskaffelsessummen, opgjort efter den faktiske momsfradragsret. | Hele anskaffelsessummen, opgjort efter den faktiske momsfradragsret, også den del, der vedrører privat brug. |
| Afskrivningsmetode | Større driftsmidler afskrives efter saldoprincippet med højst 25 % årligt. | Større driftsmidler afskrives særskilt for hvert aktiv ud fra aktivets samlede anskaffelsessum. |
| Fradragsandel | Hele den fradragsberettigede udgift eller årets afskrivning. | Kun den erhvervsmæssige andel af udgiften eller årets afskrivning. |
Grænsen på 16.900 kr. gælder allerede ved anskaffelsen af et blandet driftsmiddel. Den gælder altså ikke kun for, hvornår en restsaldo kan fratrækkes. Vi sammenholder hele aktivets anskaffelsessum med grænsen. En lavere erhvervsandel bringer ikke i sig selv købet under grænsen.
Ved afskrivning af kontorinventar har det også betydning, om købene hører sammen. Aktiver, som er bestemt til at fungere sammen, vurderes samlet efter reglerne for erhvervsmæssige driftsmidler. Separate priser under beløbsgrænsen giver derfor ikke nødvendigvis adgang til straksfradrag for hvert køb.
Anskaffelsessummen opgøres uden den moms, du har ret til at trække fra, men med den moms, du ikke har fradragsret for. Momsregistrering alene afgør derfor ikke, om beløbet skal sammenholdes med grænsen inklusive eller eksklusive moms.
Sådan dokumenterer du udgifter og erhvervsmæssig brug
Bilag og oplysninger om brugen skal vise, hvordan udgifterne hænger sammen med dit arbejde. Fradragsberettigede virksomhedsudgifter skal dokumenteres og bogføres i virksomhedens årsregnskab. Vi anbefaler derfor, at du samler begge dele som dokumentation for hjemmekontoret.
-
Gem bilag, der viser, hvad du har købt. En betalingskvittering eller bankpostering dokumenterer betalingen, men beviser ikke alene, at udgiften er erhvervsmæssig og giver ret til fradrag.
-
Gør forbindelsen til virksomhedens aktiviteter tydelig. Supplér eksempelvis bilaget med en kort beskrivelse af, hvilke arbejdsopgaver inventaret bruges til.
-
Gem grundlaget for fordelingen mellem privat og erhvervsmæssig brug. Beskriv gerne, hvem der bruger inventaret, til hvilke formål og i hvilket omfang, så fordelingen kan forklares.
-
Brug eventuelt fotos, en plantegning og en beskrivelse af arbejdsrummet til at belyse indretning, adgangsforhold og faktisk brug. Vi anbefaler det som praktisk, supplerende materiale til vurderingen. Det er ikke et generelt lovkrav, og fotos og plantegning sikrer heller ikke automatisk fradrag.
Momsfradrag kræver en særskilt vurdering
Momsfradrag skal vurderes adskilt fra fradrag i den skattepligtige indkomst. Efter momsreglerne for privat bolig gælder der en særlig begrænsning for momsfradrag ved anskaffelse og drift af privat bolig. Erhvervsmæssig brug af en del af boligen giver derfor ikke automatisk ret til proportionalt momsfradrag for boligindretning. Kontorinventar, der udelukkende bruges i virksomheden, kan efter en konkret vurdering falde uden for boligbegrænsningen.
Når vi vurderer fradrag for hjemmekontor, ser vi på den enkelte udgifts karakter og faktiske anvendelse. Betegnelsen hjemmekontor er ikke i sig selv en begrundelse for fradrag. Hos Reelt Regnskab kan vi hjælpe dig med vurdering af fradrag, bogføring og skatterådgivning.