
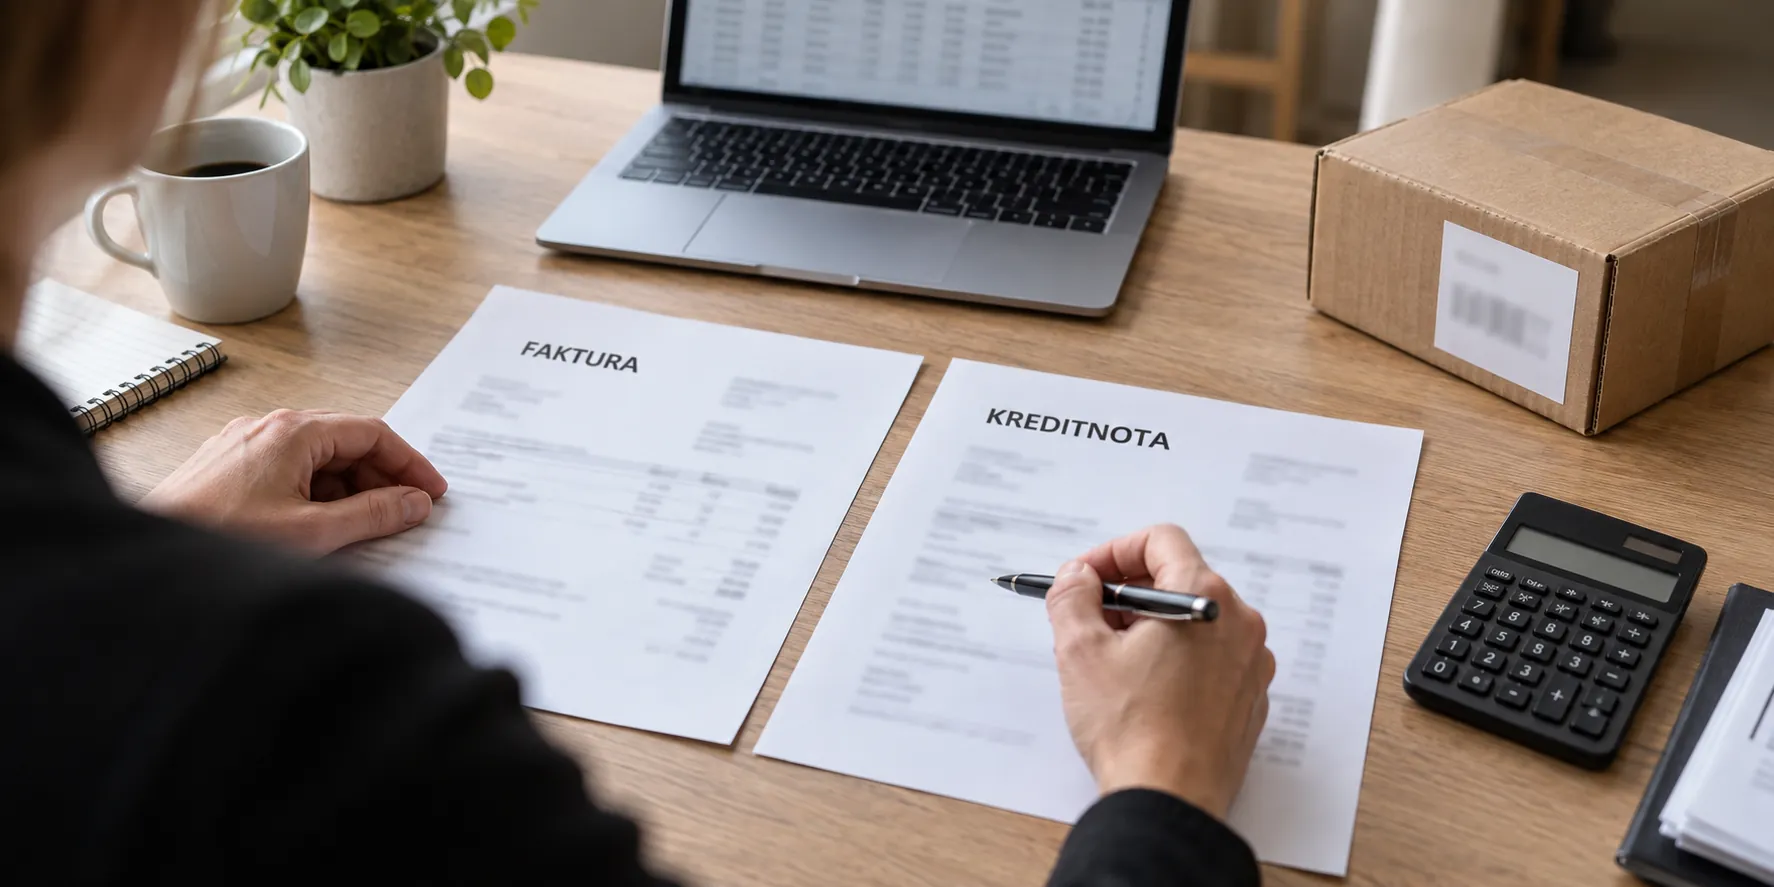
En kreditnota dokumenterer, at vi krediterer hele eller en del af en tidligere faktura. Den hjælper os med at håndtere beløb, moms og betaling korrekt ved fakturafejl, returnering og annullering. Ved efterfølgende returnering eller prisafslag skal vi udstede en kreditnota, der henviser til den oprindelige fakturas dato og nummer.
Vi skal skelne mellem dokumenterne og betalingen. Kreditnotaen retter afregningen af det oprindelige salg, mens en eventuel ny faktura dokumenterer det korrekte salg. Er den oprindelige faktura ubetalt, reducerer kreditnotaen kundens gæld. Er den betalt, får kunden et tilgodehavende. En tilbagebetaling er en særskilt pengeoverførsel, som ikke sker automatisk, når vi udsteder kreditnotaen.
Hvornår skal vi kreditere et salg?
Først afklarer vi, om den oprindelige faktura var forkert, eller om aftalen har ændret sig efter salget. Det afgør, hvad vi skal kreditere, og om der også er brug for en ny faktura.
-
Skal vi rette en forkert faktura, som allerede er bogført, kan vi kreditere den fejlagtige faktura og udstede en ny med de korrekte oplysninger, hvis salget fortsat skal gennemføres.
-
Ved returnering krediterer vi de returnerede varer med det beløb, kunden skal have godtgjort. Returnerer kunden kun en del af købet, skal kreditnotaen afspejle den del.
-
Ved et efterfølgende prisafslag krediterer vi den aftalte nedsættelse. For varer og ydelser, hvor momsen tidligere er afregnet, angiver Skattestyrelsens vejledning, at godtgørelsen eksklusive moms reducerer momsgrundlaget, og at kreditnotaen skal sendes til køber.
-
Ved annullering af en ubetalt faktura udsteder vi også en kreditnota. Når kunden ikke har betalt, er der ingen betaling at tilbageføre.
Hvilke oplysninger skal vi medtage og bogføre?
Rettelsen skal kunne følges fra den oprindelige faktura til kreditnotaen og kundens saldo. Vi samler derfor dokumenterne og håndterer dem i denne rækkefølge.
-
Vi finder den oprindelige faktura og afklarer årsagen til rettelsen. Derefter fastlægger vi, hvilke varer eller ydelser den vedrører, og om vi skal kreditere hele beløbet eller kun en del.
-
Vi opretter kreditnotaen med eget nummer og dato samt oplysninger om sælger og køber. Den skal angive de krediterede varer eller ydelser, beløbet eksklusive moms, momssatsen, momsbeløbet og totalen. Vi henviser også til den oprindelige fakturadato og det oprindelige fakturanummer, så dokumenterne kan forbindes med hinanden.
-
Vi sender kreditnotaen til kunden og bogfører den i sammenhæng med den oprindelige faktura. Bogføringen skal vise, hvordan krediteringen reducerer salget, salgsmomsen og kundens saldo.
-
Vi udsteder og bogfører en ny korrekt faktura, hvis fakturafejlen kræver det. Derefter afstemmer vi kundens saldo med de tilhørende dokumenter og betalinger. En eventuel tilbagebetaling registrerer vi særskilt, så pengeoverførslen også fremgår af bogføringen.
Fuld og delvis kreditering med 25 % moms
Som regneeksempel bruger vi en faktura på 1.000 kr. eksklusive moms. Med 25 % moms er momsbeløbet 250 kr., og fakturaens total er 1.250 kr. inklusive moms. De to eksempler viser, hvad der sker, når vi krediterer hele den ubetalte faktura eller giver et prisafslag på den betalte faktura.
| Oplysning | Fuld kreditering af ubetalt faktura | Delvis kreditering af betalt faktura |
|---|---|---|
| Betalingsstatus før kreditering | Fakturaen er ubetalt | Kunden har betalt 1.250 kr. |
| Kreditering eksklusive moms | 1.000 kr. | 200 kr. i prisafslag |
| Krediteret moms | 250 kr. | 50 kr. |
| Kreditering inklusive moms | 1.250 kr. | 250 kr. |
| Resterende salg eksklusive moms | 0 kr. | 800 kr. |
| Resterende moms | 0 kr. | 200 kr. |
| Resterende salg inklusive moms | 0 kr. | 1.000 kr. |
| Kundens restgæld eller tilgodehavende efter kreditering | Restgæld på 0 kr. | Tilgodehavende på 250 kr. |
| Tilbagebetaling | Ingen tilbagebetaling | 250 kr. skal tilbagebetales særskilt |
I det delvise eksempel tilbagebetaler vi de 250 kr. med en særskilt overførsel. Vi registrerer betalingen i regnskabet ud over kreditnotaen.
Sådan regulerer vi salgsmoms og købsmoms
Når vi som sælger giver et efterfølgende prisafslag, tager varer retur eller annullerer et salg, kan vi regulere momsgrundlaget efter momslovens § 27, stk. 4 og 5. Vi reducerer salgsmomsen med kreditnotaens momsbeløb. Det fremgår af Skattestyrelsens Den juridiske vejledning 2026-1, D.A.11.7.6.
I eksemplerne ovenfor reducerer vi derfor salgsmomsen med 250 kr. ved fuld kreditering og med 50 kr. ved det delvise prisafslag. Reguleringen svarer til den del af salget, vi krediterer.
Som momsregistreret køber skal vi ved modtagelsen af kreditnotaen regulere den købsmoms, vi tidligere har trukket fra. Har vi fratrukket hele den oprindelige moms, reducerer vi fradraget med henholdsvis 250 kr. og 50 kr. Har vi kun fratrukket en del, skal reguleringen afspejle det tidligere fradrag. Reglen følger af momsbekendtgørelsens § 82, stk. 1, og er beskrevet i Den juridiske vejledning 2026-1, D.A.11.7.6.
Vi skal samtidig skelne mellem en senere ændring af salget og en fejl, der var der fra begyndelsen. En efterfølgende returnering eller et prisafslag ændrer det oprindelige salg. En fejl i den oprindelige faktura kan derimod betyde, at en tidligere momsangivelse var forkert.
Ved en oprindelig fakturafejl vurderer vi derfor, om den tidligere momsangivelse skal rettes. Det afhænger af fejlen og det beløb, der blev indberettet. Vi kan ikke automatisk placere alle momsrettelser i den periode, hvor kreditnotaen udstedes.
Sådan afstemmer vi kundens saldo og tilbagebetaling
Kundens samlede saldo afgør, hvad vi skal tilbagebetale ved en kreditnota. Har kunden betalt hele fakturaen, giver en fuld kreditering et tilgodehavende på hele det krediterede beløb inklusive moms. Ved delvis kreditering omfatter tilgodehavendet kun den krediterede del. Vi skal medregne en eventuel ny korrekt faktura, før vi fastlægger, hvad kunden skal have tilbage eller fortsat betale.
Vi afstemmer derfor den oprindelige faktura, kreditnotaen og en eventuel ny faktura med kundens betalinger. Når vi tilbagebetaler et resterende tilgodehavende, registrerer vi overførslen særskilt og afstemmer den med bankposteringen. Kreditnotaen dokumenterer ændringen i salget. Den dokumenterer ikke i sig selv, at pengene er tilbagebetalt, så betalingen skal også kunne følges i regnskabet.
Den afsluttende pointe hos Reelt Regnskab er, at vi først har afsluttet rettelsen, når den oprindelige faktura, kreditnotaen, en eventuel ny faktura, momsen og den faktiske betaling hænger sammen.